Arbeidstøy
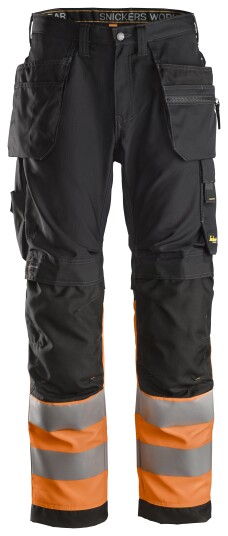
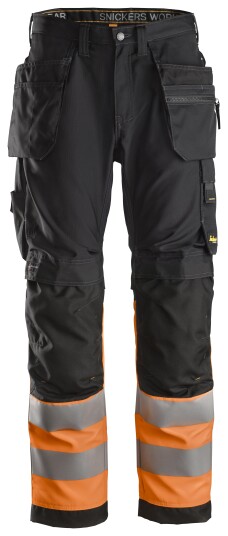
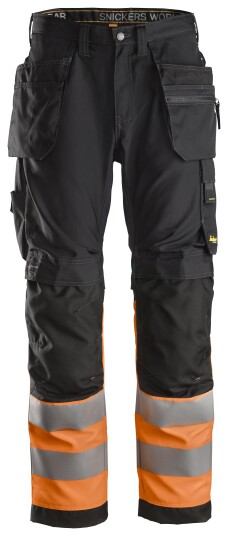
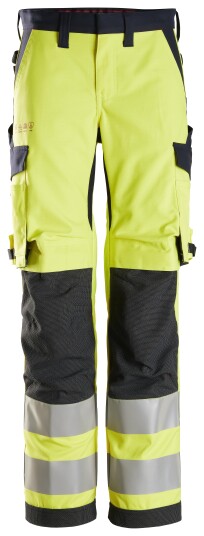
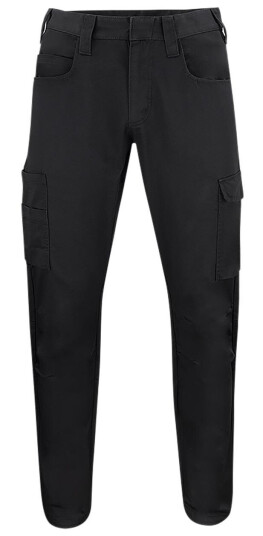
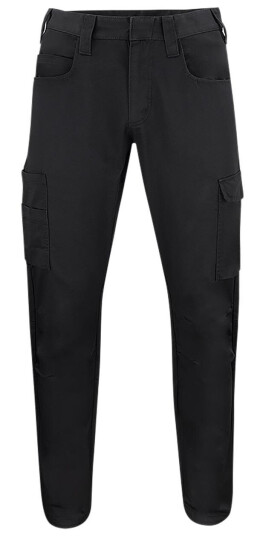
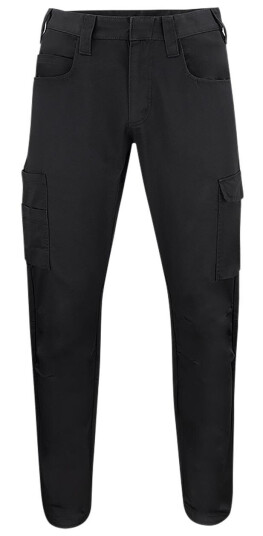

Arbeidsklær er vanlige klær og uniformer uten spesialbeskyttelse, som en bussjåførsinformasjon. De skiller seg fra personlig verneutstyr som beskytter mot farer og helserisikoer.
Arbeidstøy regnes som skattepliktig inntekt hvis det også kan brukes privat, ikke bare i jobbsammenheng. Vanlige klær som jeans og T-skjorter faller derfor inn under denne regelen.
Arbeidsgiver skal sørge for arbeidsklær i bransjer som renhold, bygg og skips- og verftsindustrien. Kravet gjelder arbeidstøy og skotøy tilpasset arbeidsplassen og oppgaven.
Arbeidsklær er vanlige klær og uniformer uten spesialbeskyttelse, i motsetning til verneutstyr som beskytter mot farer. For eksempel er en bussjåførs uniform arbeidsklær.
Arbeidstøy som er påkrevd av arbeidsgiver, kan gis skattefradrag hvis det oppfyller lovkrav. Utgifter til uniform eller arbeidsklær kan trekkes fra i skatteoppgjøret som en kostnad.
Arbeidsmiljøloven krever at ansatte har riktig arbeidstøy og verneutstyr for å utføre jobben forsvarlig. Dekningen av arbeidstøy varierer mellom kommuner, fra enkel uniform til fullt verneutstyr.
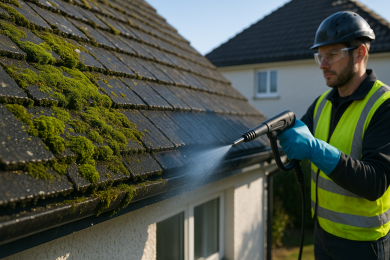
Arbeidsgiver er ikke lovpålagt å dekke arbeidsklær, med unntak av personlig verneutstyr (PVU) hvis arbeid utgjør fare for liv og sikkerhet.
Staten skal betale for arbeidsklær til ansatte i offentlig sektor, ifølge Arbeiderpartiets løfter.


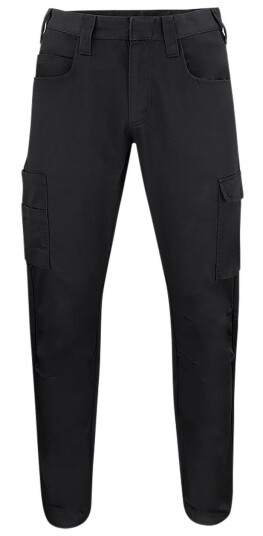
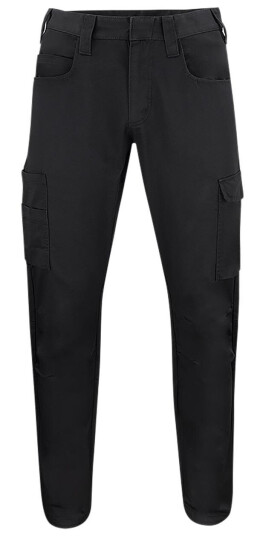
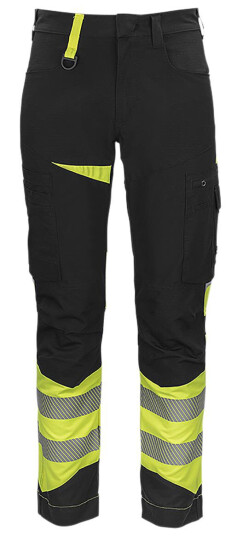
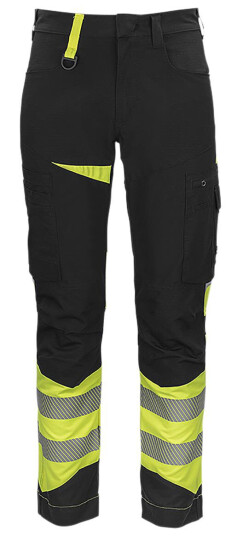
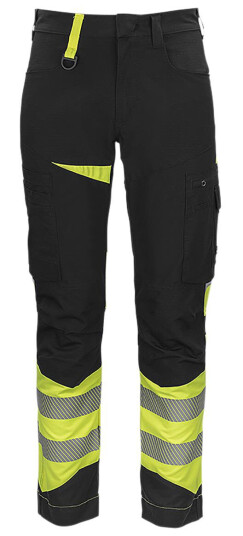
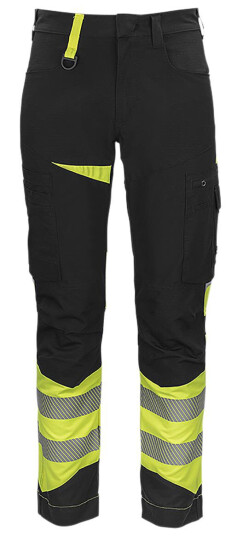
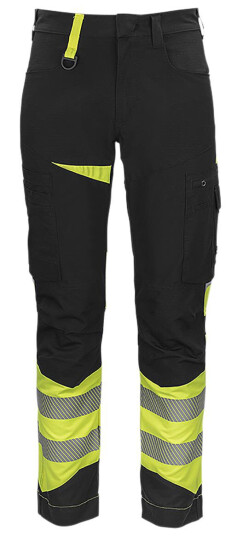
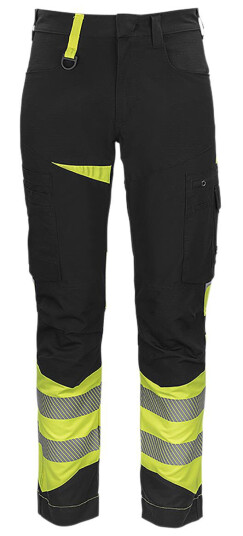
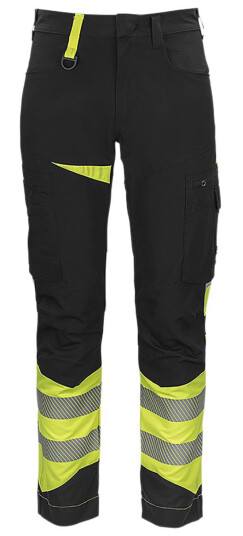
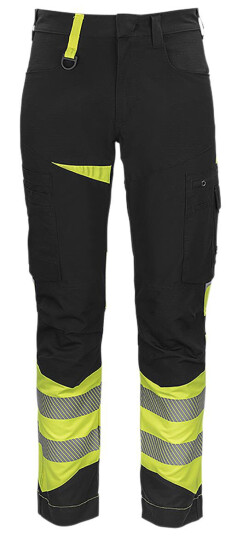
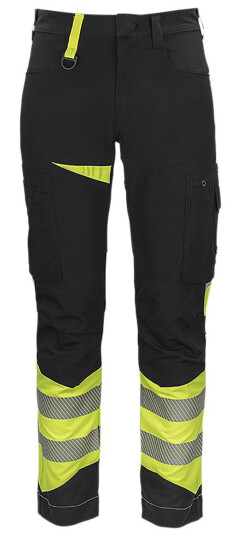
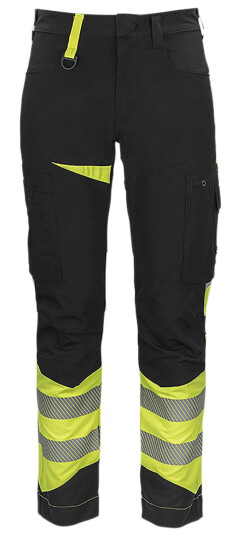
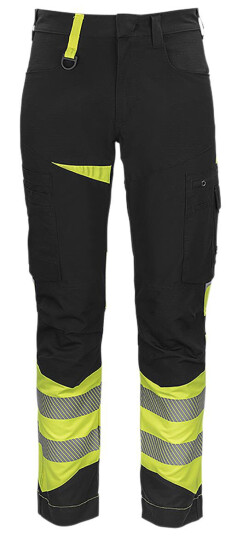
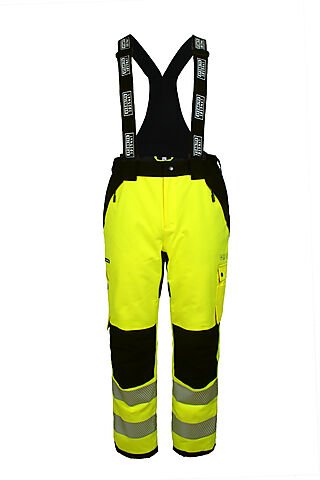
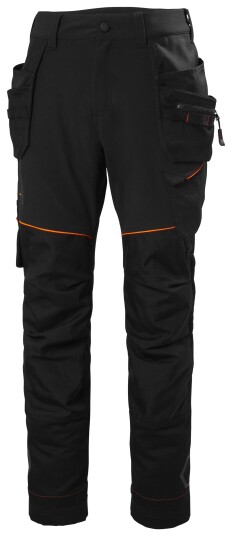
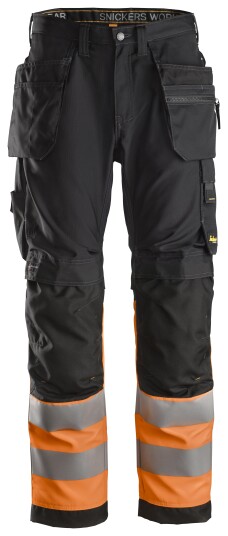
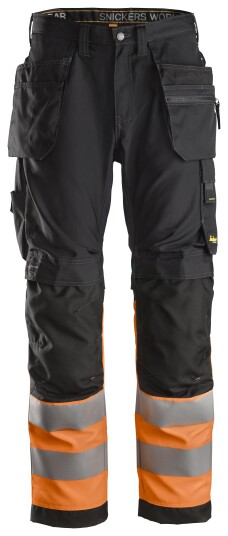
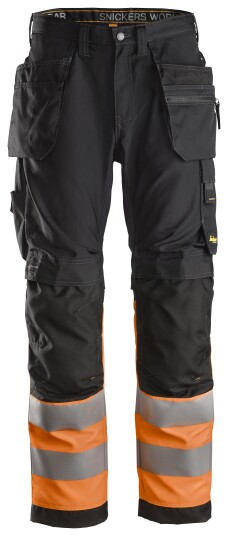
Bukse 4-veis stretch foret gul M
1 499,-
1
Bukse 4-veis stretch foret gul M
1 499,-
1
Bukse 4-veis stretch foret gul M
1 499,-
1
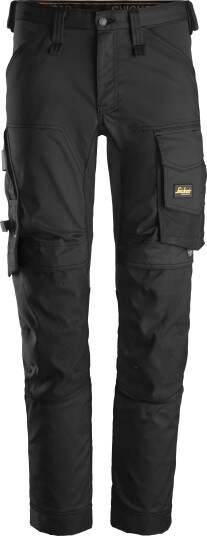
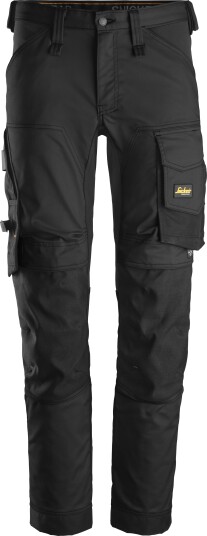
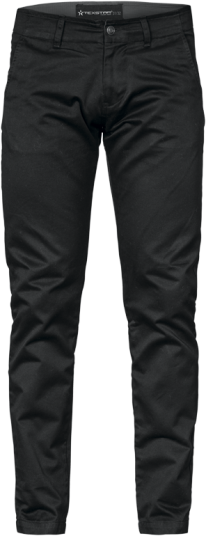
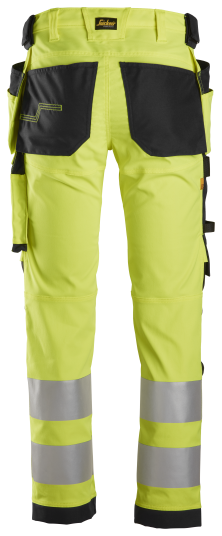
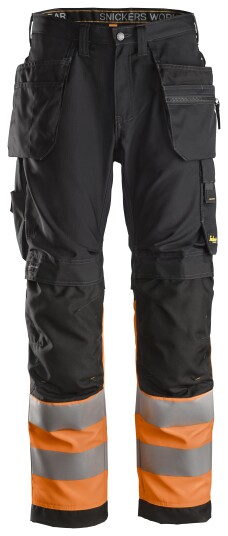
BUKSE 6243 GUL/SOR 044
1 442,-
1
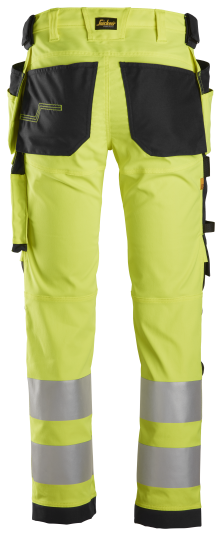
BUKSE 6243 GUL/SOR 060
1 442,-
1
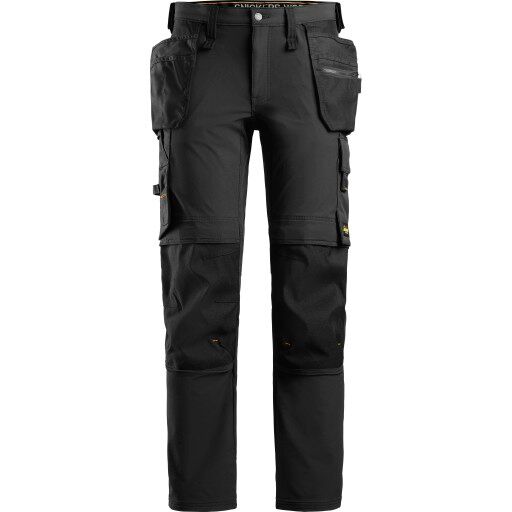
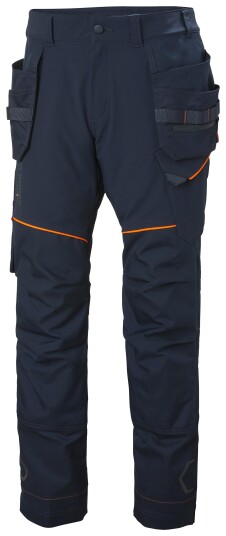
BUKSE 6271 SOR/SOR 46
1 536,-
1
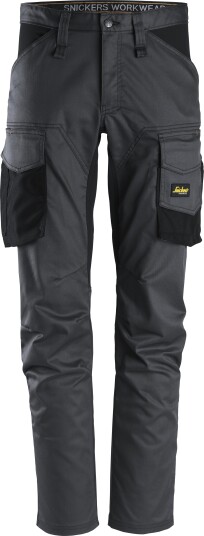
BUKSE 6803 MGRÅ/SOR 48
1 355,-
1
BUKSE 6803 MGRÅ/SOR 62
1 355,-
1